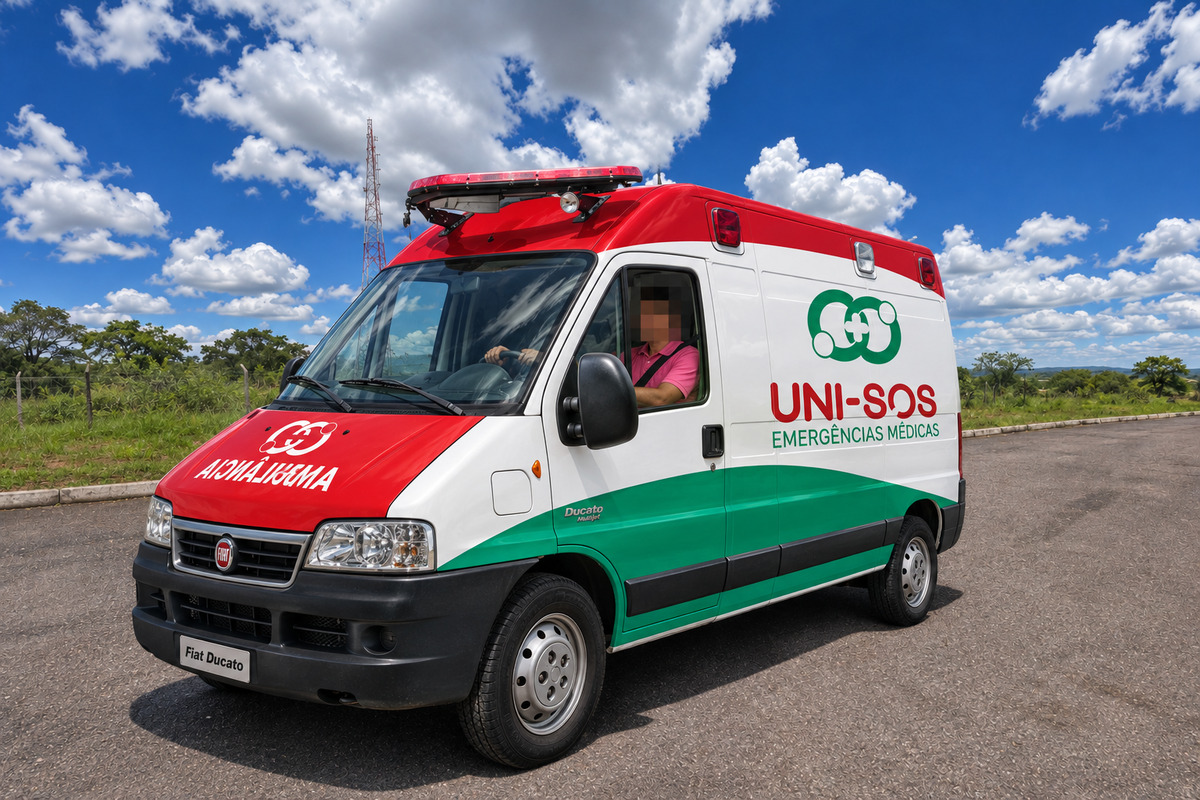
UNI-SOS apresentou proposta com alíquota de 3%; especialista defende avaliação da continuidade do contrato de R$ 47,6 milhões sem aumento para cobrir a diferença tributária
Porto Velho, RO – A Secretaria de Estado da Saúde de Rondônia (Sesau) foi intimada a recolher 5% de ISS pelos serviços de ambulâncias da UNI-SOS Emergências Médicas Ltda. em Porto Velho. O contrato, de R$ 47.693.767,44, foi firmado com uma proposta que considerou imposto de 3%, diferença que já havia levado concorrentes a questionar se os preços seriam suficientes para executar o serviço.
A discussão envolve a capacidade de cumprir o contrato pelos valores apresentados na disputa. O edital inclui os tributos nos custos e responsabiliza a empresa pelos preços ofertados. Também estabelece que, durante o julgamento, correções na planilha não podem aumentar o preço e precisam demonstrar que o valor cobre as despesas da contratação.
Um especialista em licitações que pediu para não ser identificado defende que a Sesau exija a demonstração de que a empresa consegue executar o serviço com o ISS de 5%, mantendo os preços contratados. Na avaliação dele, se os valores não sustentarem a operação, a secretaria deve avaliar o encerramento ou a não renovação do contrato e preparar uma nova licitação, em vez de aumentar os pagamentos para cobrir a diferença tributária.
A própria Sesau identificou a divergência durante a licitação e solicitou a correção para 5%. Depois, aceitou a justificativa da UNI-SOS de instalar uma filial em Candeias do Jamari, onde a alíquota é de 3%, e considerou a proposta viável. Os questionamentos das concorrentes foram rejeitados.
A fiscalização de Porto Velho, porém, encontrou na capital uma estrutura administrativa e operacional da empresa, com funcionários, veículos, equipamentos e documentos. Com base nessas constatações, concluiu que os serviços executados no município estão sujeitos ao ISS de 5%.
A Intimação nº 013/2026-DABS/DEF, de 21 de julho de 2026, determinou providências imediatas à Sesau. A secretaria foi intimada a regularizar competências anteriores, manter a retenção correta nos pagamentos futuros e exigir notas fiscais emitidas pelo sistema municipal após o credenciamento da contratada.
Essa cobrança não dá à empresa direito automático de aumentar o valor recebido. O artigo 134 da Lei nº 14.133/2021 prevê revisão por mudanças tributárias posteriores à proposta, com impacto comprovado. No caso descrito pela fiscalização, a exigência corresponde à aplicação de uma alíquota que já existia.
O parecer fiscal não conclui que o contrato seja inexequível, ou seja, impossível de cumprir pelos preços acertados. Essa conclusão depende da avaliação dos custos e da capacidade de execução da empresa, considerando o imposto exigido.
A decisão sobre renovar o contrato também exige justificativa da Sesau. Pelo artigo 107 da Lei nº 14.133/2021, a prorrogação de serviços contínuos depende de a autoridade competente atestar que as condições e os preços continuam vantajosos para a administração. A previsão de renovação no contrato não torna sua continuidade obrigatória.
Foto: Imagem ilustrativa
AUTOR: YAN SIMON (DRT 2240/RO)
COMENTÁRIOS: