Mesmo juiz de Porto Velho condenou, no mesmo dia, dois administradores de construtora por sonegar R$ 550 mil do imposto
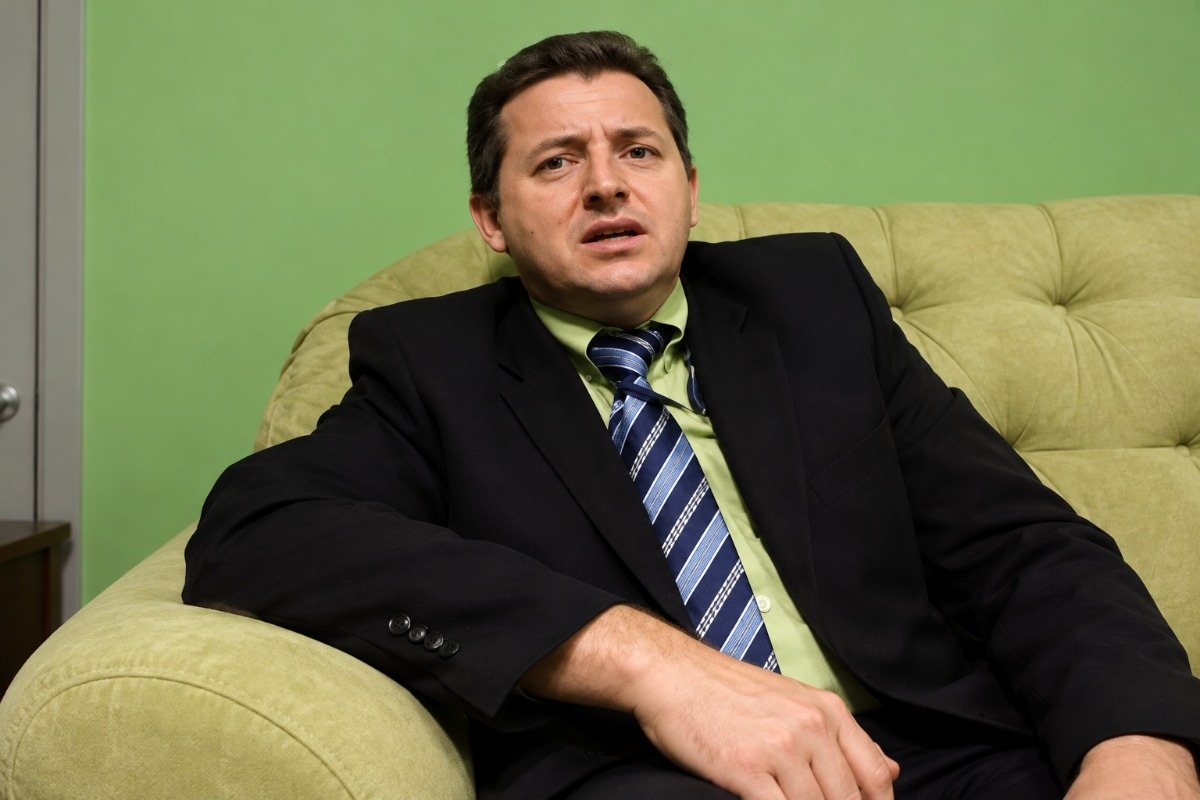
Porto Velho, RO – O ex-prefeito de Ouro Preto do Oeste Irandir Oliveira Souza, dono da Transporte Coletivo Brasil, teve extinta a punibilidade numa ação penal por crimes contra a ordem tributária. Ele era acusado de deixar de repassar ao Estado de Rondônia, por 21 vezes, o ICMS cobrado de clientes da empresa de ônibus. A extinção decorreu da prescrição: como ele completou 70 anos em fevereiro de 2026, o prazo prescricional caiu pela metade. A sentença é do juiz Aureo Virgilio Queiroz, da 3ª Vara Criminal de Porto Velho, e foi assinada em 21 de outubro de 2026.
Segundo a sentença, a auditoria fiscal constatou que a empresa entregou declarações de ICMS entre 2019 e 2023, mas não repassou ao Fisco os valores declarados. No resumo do depoimento registrado na sentença, o auditor explicou que o imposto vem destacado no bilhete de passagem: quem compra paga o tributo, e a empresa tem a obrigação de repassá-lo ao Estado. Ainda segundo o auditor, não foram encontrados parcelamentos referentes às 21 ocorrências, embora o Estado tenha oferecido programas especiais de parcelamento em todos esses anos.
Em juízo, o réu negou a acusação. Segundo a sentença, ele afirmou que a empresa estava com as atividades paralisadas desde 2017. De acordo com essa versão, os valores atribuídos a ela vinham de um guichê terceirizado que continuava vendendo passagens de outras transportadoras. Ele disse ainda que eventuais declarações fiscais foram feitas por contadores, sem sua participação.
O mérito da acusação, porém, não chegou a ser analisado. O próprio Ministério Público pediu a extinção da punibilidade, e a defesa concordou, embora também tenha pedido absolvição. Segundo o juiz, a pena máxima do crime é de 2 anos de detenção, o que dá prazo de prescrição de 4 anos, contado separadamente para cada infração. Como o réu passou dos 70 anos, o prazo foi reduzido a 2 anos.
A sentença registra que o acusado aderiu a um parcelamento do débito em 30 de junho de 2022, e o prazo de prescrição ficou suspenso durante sua vigência. O parcelamento foi cancelado em 15 de agosto de 2023, por falta de pagamento. A denúncia foi recebida em 30 de abril de 2024, e desde então se passaram mais de 2 anos sem nova interrupção, o que consumou a prescrição. O processo tem o número 7007358-65.2024.8.22.0001.
No mesmo dia, o mesmo juiz condenou dois administradores de uma empresa de construção civil por suprimir ICMS em operações da filial de Porto Velho. Segundo a sentença, em abril e maio de 2013, notas fiscais de entrada não foram registradas nos livros obrigatórios. Isso impediu a cobrança do diferencial de alíquota do imposto, de 10%, resultado da diferença entre a alíquota interestadual de 7% e a interna de 17% à época. O prejuízo foi estimado em R$ 550.631,92.
A defesa sustentou que os réus, engenheiros que moram em Belo Horizonte, não acompanhavam a contabilidade da filial, feita por escritório contratado. Alegou também que o crédito tributário já havia sido declarado prescrito na execução fiscal. O juiz rejeitou os argumentos. Para ele, a prescrição do crédito na esfera fiscal não extingue a ação penal, e a delegação de tarefas a contadores não afasta a responsabilidade dos administradores. Na sentença, ele afirmou que o caso “não se trata de mero inadimplemento, mas de fraude à fiscalização”.
Cada um dos réus foi condenado a 2 anos e 4 meses de reclusão, em regime aberto, e 28 dias-multa. A pena de prisão foi substituída por prestação de serviços à comunidade e proibição de frequentar bares, boates e locais que vendam bebidas alcoólicas. A sentença determina comunicação à Justiça Eleitoral após o trânsito em julgado. O processo tramita sob o número 7070639-29.2023.8.22.0001, e as duas decisões ainda cabem recurso ao TJRO.
AUTOR: YAN SIMON (DRT 2240/RO)
COMENTÁRIOS: