Com R$ 1,1 trilhão destinado ao pagamento de juros em 12 meses, especialistas defendem mudanças na política monetária e questionam propostas de redução das despesas públicas.
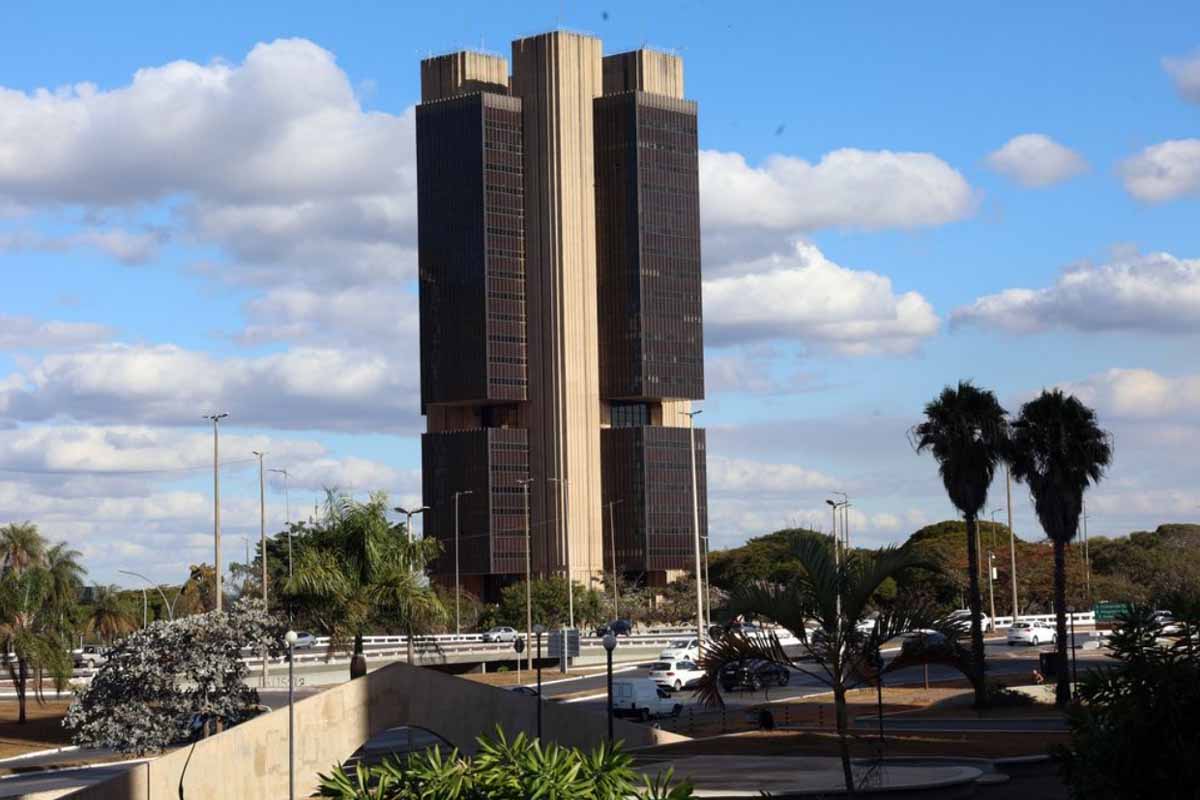
Porto Velho, RO – O pagamento de juros da dívida pública consumiu R$ 1,1 trilhão dos recursos brasileiros nos últimos 12 meses, montante equivalente a 8,86% do Produto Interno Bruto (PIB). Dados do Banco Central apontam que os encargos financeiros foram os principais responsáveis pelo avanço de 4,2 pontos percentuais na relação entre dívida e PIB ao longo de 2026. Diante desse cenário, economistas de correntes desenvolvimentistas questionam a necessidade de reduzir investimentos e despesas sociais para controlar o endividamento do país.
A discussão ganhou força após a vitória de Luiz Inácio Lula da Silva (PT) na eleição presidencial, quando representantes do mercado financeiro passaram a defender medidas de contenção das despesas governamentais. Entre as propostas apresentadas está a redução de gastos primários, categoria que reúne recursos destinados à manutenção dos serviços públicos, incluindo saúde, educação, previdência e assistência social.
Para pesquisadores contrários a essa orientação, o crescimento do endividamento está mais relacionado à política de juros do que à expansão das despesas necessárias ao funcionamento do Estado. O Brasil registra taxa real de juros de 8,45%, considerada a maior do mundo em levantamento divulgado pela consultoria Moneyou.
A professora Simone Deos, do Instituto de Economia da Universidade Estadual de Campinas (Unicamp), sustenta que a elevação dos encargos financeiros compromete parcelas crescentes do orçamento federal. Conforme sua avaliação, esse movimento favorece os detentores de aplicações financeiras remuneradas pela dívida pública e reduz a disponibilidade de recursos para outras finalidades.
Segundo a pesquisadora, a trajetória do endividamento provoca uma transferência progressiva de recursos econômicos para os rentistas, grupo formado por pessoas e empresas que recebem rendimentos provenientes de investimentos financeiros. Ela atribui ao pagamento de juros parcela central da expansão recente da dívida.
Uma alternativa apresentada por Simone envolve a redução planejada das taxas de juros, acompanhada de medidas para administrar as oscilações cambiais. A economista considera possível utilizar instrumentos de intervenção no mercado de câmbio, apoiados nas reservas internacionais brasileiras, estimadas em US$ 350 bilhões, para diminuir pressões sobre os preços.
Na avaliação da professora, mudanças na orientação da política monetária poderiam contribuir para estabilizar a dívida sem comprometer a proteção social. A especialista também reconhece a importância de discutir a eficiência das despesas governamentais, desde que eventuais ajustes não resultem no enfraquecimento de serviços essenciais.
“Tem que mudar a cartilha do BC para ele agir de outra forma”, afirmou Simone ao defender uma revisão dos instrumentos utilizados pela autoridade monetária.
A possibilidade de diminuir os juros também é defendida pelo professor Fernando Henrique Lemos Rodrigues, da Universidade Federal Rural do Rio de Janeiro (UFRRJ). Para ele, as condições inflacionárias brasileiras permitem discutir uma redução mais expressiva das taxas atualmente praticadas.
Rodrigues contesta a pressão exercida por agentes financeiros para que o governo federal apresente resultados primários positivos antes de promover mudanças na política monetária. Na interpretação do economista, a exigência de cortes profundos cria dificuldades para a preservação de direitos sociais e acaba sendo utilizada como argumento para justificar a manutenção dos juros elevados.
O professor também questiona a influência de grandes instituições financeiras sobre as decisões relacionadas à taxa básica de juros. De acordo com sua análise, a rentabilidade de determinadas aplicações está fortemente associada aos títulos da dívida pública, circunstância que alimentaria o interesse pela continuidade da atual política.
Em sentido diferente, o Banco Central sustenta que a manutenção de juros elevados está relacionada, entre outros fatores, às pressões inflacionárias e aos desequilíbrios fiscais. Para a instituição, despesas primárias superiores às receitas governamentais podem contribuir para o aumento da inflação.
A autoridade monetária condiciona a possibilidade de redução dos juros à melhoria das contas públicas, incluindo a obtenção de superávits primários. Esse resultado ocorre quando a arrecadação supera as despesas do governo, desconsiderados os pagamentos associados à dívida.
O debate sobre a política fiscal também envolve propostas de redução expressiva do orçamento. A revista norte-americana Forbes publicou uma análise que sugeriu cortes de até R$ 450 bilhões como alternativa para estabilizar o endividamento brasileiro, utilizando como referência estudos do Instituto Fiscal Independente (IFI), vinculado ao Senado Federal.
Durante a campanha presidencial de 2026, uma proposta de diminuição de gastos estimada em R$ 250 bilhões foi atribuída pela imprensa ao então candidato Flávio Bolsonaro (PL). A possibilidade foi criticada por Lula, que acusou o adversário de preparar um “tesouraço” nos benefícios sociais.
Enquanto representantes da linha econômica liberal ou ortodoxa defendem maior contenção das despesas, pesquisadores ligados a correntes heterodoxas e desenvolvimentistas argumentam que a medida pode comprometer a prestação de serviços públicos sem enfrentar adequadamente os fatores financeiros responsáveis pela expansão da dívida.
Os números do endividamento brasileiro estão no centro dessa divergência. Em 2022, a dívida pública bruta correspondia a 71,7% do PIB. Em agosto de 2026, o indicador havia alcançado aproximadamente 82,9%, crescimento utilizado por analistas favoráveis ao ajuste fiscal como justificativa para a necessidade de controlar despesas.
Apesar dessa elevação, Simone Deos avalia que o cenário não representa risco imediato de calote ou de aceleração inflacionária decorrente exclusivamente do crescimento da dívida. A professora destaca que a maior parte dos compromissos brasileiros está denominada em moeda nacional, característica que diferencia a situação do país daquela enfrentada por economias endividadas em moeda estrangeira.
“Isso não tem maiores consequências porque a dívida pública é em reais, não em moeda estrangeira”, explicou a pesquisadora.
O professor Fernando Henrique Rodrigues também considera que o atual nível de endividamento não constitui uma emergência econômica. Segundo ele, a avaliação precisa levar em conta a estrutura financeira brasileira, a capacidade de arrecadação do governo e as possibilidades de administrar os vencimentos dos compromissos públicos.
Para o economista, comparar as finanças de um país ao orçamento de uma família desconsidera diferenças importantes. O Estado possui instrumentos próprios de arrecadação, financiamento e administração da dívida, além de receitas provenientes de empresas estatais.
A análise internacional é outro argumento apresentado pelos pesquisadores. Dados do Fundo Monetário Internacional (FMI), referentes a 2024, mostram que diferentes economias operavam com endividamento proporcional ao PIB superior ou próximo ao registrado no Brasil.
No Japão, a dívida alcançava 236% do PIB, enquanto nos Estados Unidos chegava a 120%. O indicador era de 135% na Itália, 110% no Canadá e 101% no Reino Unido. A Índia apresentava percentual de 81,2%, patamar semelhante ao brasileiro.
Esses números são utilizados por Simone para sustentar que o tamanho da dívida, isoladamente, não determina a capacidade de pagamento de um país. A composição dos compromissos, a moeda de emissão e as condições econômicas também precisam ser consideradas.
Além de defender alterações na política de juros, Fernando Henrique Rodrigues argumenta que os investimentos públicos podem contribuir para melhorar as próprias contas governamentais no longo prazo. Conforme sua avaliação, despesas destinadas à infraestrutura, aos serviços sociais e às empresas estatais estimulam atividades econômicas, geram empregos e ampliam a arrecadação tributária.
O professor afirma que os efeitos fiscais não devem ser observados exclusivamente no momento inicial da realização dos gastos. Projetos financiados pelo poder público podem produzir resultados econômicos posteriores, aumentando a renda e criando novas oportunidades de investimento.
Assim, a divergência entre as correntes econômicas permanece concentrada nos caminhos para estabilizar a dívida pública brasileira. Enquanto uma parcela do mercado financeiro considera indispensável reduzir despesas e produzir superávits primários, os especialistas consultados defendem que o controle dos juros, a administração cambial e a preservação dos investimentos públicos também devem integrar a discussão sobre o equilíbrio fiscal.
Com informações de: Agência Brasil
AUTOR: YAN SIMON (DRT 2240/RO)
COMENTÁRIOS: