Relator considerou prematura a cobrança de R$ 13,033 milhões, determinou nova apuração técnica e deu 15 dias para a Ecorondônia explicar a falta de planilhas editáveis da proposta econômico-financeira
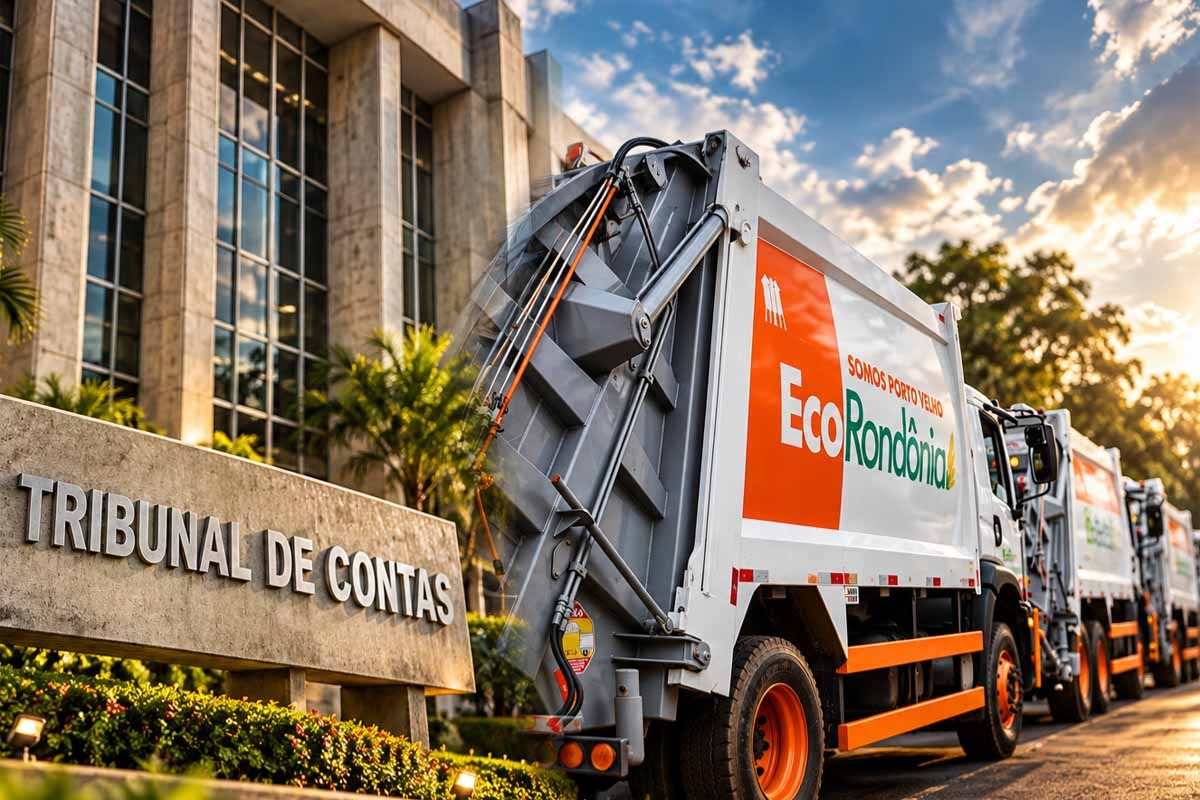
Porto Velho, RO – O Tribunal de Contas do Estado de Rondônia manteve a tutela provisória que limita a R$ 3.252.136,26 os pagamentos mensais pendentes à Ecorondônia Ambiental S.A. no contrato da parceria público-privada responsável pelo manejo de resíduos sólidos de Porto Velho. Na mesma decisão, o relator deixou de acolher, por enquanto, a proposta de transformar o processo em Tomada de Contas Especial e de citar a empresa para responder por um débito preliminar estimado em R$ 13.033.000,00.
A decisão foi assinada em 24 de setembro de 2026 pelo conselheiro substituto Francisco Júnior Ferreira da Silva. O processo trata da fiscalização da execução do Contrato nº 019/PGM/2024, que envolve implantação, operação, manutenção, limpeza urbana, coleta, reciclagem e disposição final dos resíduos sólidos no município.
A estimativa de R$ 13,033 milhões foi calculada pela Secretaria-Geral de Controle Externo a partir da análise econômico-financeira da contratação. A unidade técnica identificou dois núcleos de irregularidades: a dificuldade de auditoria da modelagem econômico-financeira e o recebimento de contraprestações públicas que, segundo a análise, teriam superado o patamar considerado compatível com os serviços, investimentos e custos reconhecidos.
O cálculo considerou R$ 93.643.150,52 apontados como faturados ou medidos no período auditado. A área técnica estimou que R$ 80.610.150,52 seriam compatíveis com a manutenção da taxa interna de retorno de 14,95% prevista na proposta econômica apresentada pela concessionária. A diferença entre os valores resultou nos R$ 13,033 milhões classificados preliminarmente como possível dano ao erário.
Na modelagem refeita pela fiscalização, a taxa interna de retorno chegou a 76,29%. O cálculo também apontou valor presente líquido positivo de R$ 7.291.850,00 e retorno do investimento no segundo ano da contratação. A proposta econômica original da concessionária previa taxa interna de retorno de 14,95%.
O relator, no entanto, avaliou que esses indicadores ainda não bastam para converter integralmente a estimativa em débito. Embora tenha reconhecido indícios relevantes de possível distorção remuneratória, ele registrou que a diferença apurada pela revisão da taxa de retorno não demonstra de forma individualizada que todo o montante de R$ 13,033 milhões corresponda a recursos efetivamente pagos sem a contraprestação devida.
Por isso, antes de eventual responsabilização, a nova instrução deverá distinguir os valores faturados, medidos, liquidados e efetivamente pagos. Também deverão ser consideradas eventuais glosas e retenções, além de ser demonstrada a correspondência entre os serviços executados, os custos comprovados e as contraprestações suportadas pelo Município de Porto Velho.
A decisão também exige análise dos investimentos efetivamente realizados, dos valores residuais dos ativos, dos custos de desmobilização, do capital de giro, dos tributos e de outros efeitos econômicos provocados pela interrupção do contrato. Segundo o entendimento do relator, indicadores como taxa interna de retorno e valor presente líquido podem apontar anomalias econômicas, mas não substituem a demonstração efetiva do prejuízo.
A Secretaria-Geral de Controle Externo terá ainda de identificar quais investimentos de CAPEX eram exigíveis e não foram executados, quando cada um deles passou a ser exigido e qual foi a causa de sua não realização. Também deverá apurar eventuais custos operacionais e logísticos extraordinários decorrentes de alterações promovidas pela Administração e que tenham sido comprovadamente suportados pela concessionária.
Ao final, a equipe técnica deverá realizar um encontro de contas envolvendo os serviços efetivamente prestados, os custos comprovados, o CAPEX não executado, os custos operacionais adicionais, os ativos, os tributos, as glosas, as retenções e os valores efetivamente pagos. Se a conclusão pela existência de dano for mantida, o montante deverá ser apresentado com memória de cálculo e matriz de responsabilização revisada.
A Ecorondônia contestou as conclusões da auditoria. A empresa sustentou que a PPP foi estruturada para um período de 20 anos e que investimentos, custos, receitas, riscos e remuneração deveriam ser avaliados dentro de todo o horizonte contratual. Argumentou ainda que o adiamento de determinado investimento não significaria, necessariamente, que a obrigação tivesse deixado de existir.
A concessionária também questionou a forma como a fiscalização foi conduzida e afirmou que deveria ter sido chamada ao processo desde o início, principalmente porque a limitação dos pagamentos repercutiu diretamente sobre sua esfera patrimonial. A unidade técnica rejeitou esse argumento e sustentou que auditorias e inspeções fazem parte da fase de instrução do controle externo.
Outro ponto tratado na decisão envolve a disponibilização das planilhas econômico-financeiras. O TCE determinou a audiência da Ecorondônia para que a empresa se manifeste sobre a ausência de entrega tempestiva e integral das planilhas editáveis, fórmulas, memórias de cálculo e demais elementos da proposta econômico-financeira.
Segundo a fiscalização, foram entregues documentos em PDF, mas não os arquivos editáveis considerados necessários para a verificação das fórmulas e premissas. A situação levou a equipe técnica a reconstruir a modelagem econômico-financeira, trabalho que teria consumido aproximadamente 60 dias adicionais.
O relator ressaltou, porém, que a entrega dos documentos apenas em PDF não permite concluir, por si só, que houve sonegação deliberada de informações ou obstrução injustificada da fiscalização. A Ecorondônia terá 15 dias para apresentar justificativas e os documentos que considerar pertinentes sobre esse ponto.
O Contrato nº 019/PGM/2024 foi celebrado em 29 de abril de 2024, e a ordem de serviço para o início da execução foi expedida em 21 de maio daquele ano. A decisão registra que o TCE havia declarado a nulidade e a ilegalidade da concorrência pública que deu origem à contratação, mas decisões judiciais posteriores suspenderam os efeitos dos acórdãos da Corte de Contas. Com isso, a execução da PPP prosseguiu durante 2024 e 2025.
No curso da fiscalização, o Tribunal já havia imposto um limite aos pagamentos mensais destinados à Ecorondônia. As medições referentes a agosto, setembro e outubro de 2025 resultaram em pagamentos de R$ 3.252.136,26, R$ 3.252.136,26 e R$ 2.926.922,63, respectivamente. O relator reconheceu que a Prefeitura de Porto Velho respeitou o teto determinado no período analisado.
Com a nova decisão, a limitação permanece em vigor até nova deliberação do Tribunal. Encerrado o prazo concedido à Ecorondônia e concluída a complementação da análise pela Secretaria-Geral de Controle Externo, o processo deverá seguir para o Ministério Público de Contas e, depois, retornar ao gabinete do relator. Só então será novamente analisada a possibilidade de conversão do caso em Tomada de Contas Especial e de eventual cobrança de débito.
AUTOR: YAN SIMON (DRT 2240/RO)
COMENTÁRIOS: